


Срез рынка
Между студией, где программу произвели, и оператором, который включит её в свой пакет, лежит инфраструктура: магистральные каналы, точки присоединения, оборудование предэфирной подготовки. Зритель о ней не подозревает, а отрасль ее обсуждает далеко не на каждой отраслевой конференции. Однако, с 2023 года, когда на спутниках начались искусственные помехи, вещатели вновь заторопились в наземные сети.
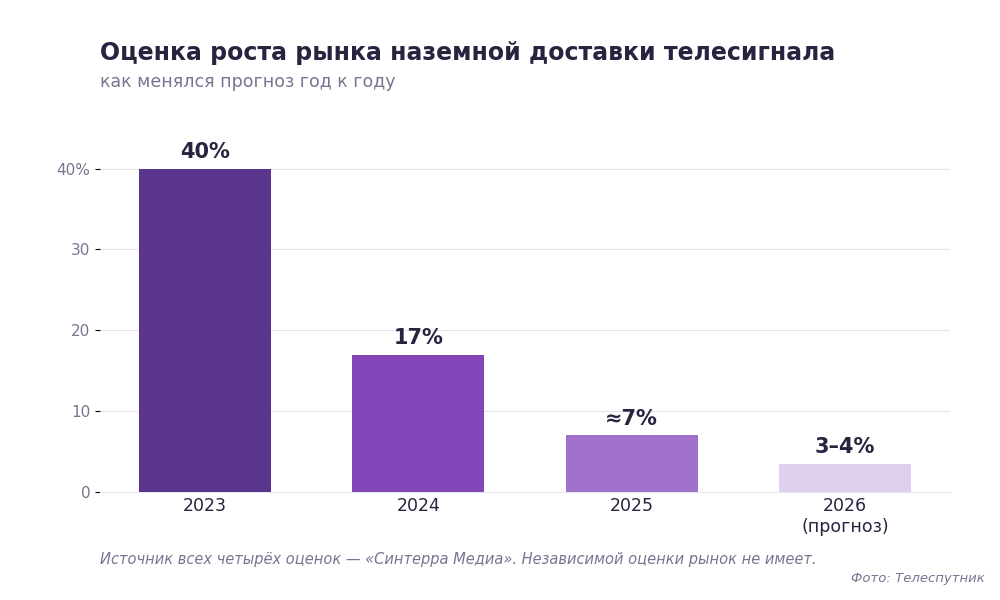
Кто работает в сегменте наземной доставки, известно из исследований АО «Синтерра Медиа»: сама «Синтерра Медиа», ЦВКС «МСК-IX», «РТП Медиа» и «Наука-Связь». Ещё три компании — «Майкроимпульс», «ГлобалНет», «Хом-АП.ТВ» — зашли на тот же рынок через открытый интернет. Все они, так или иначе, конкурируют друг с другом: например, «РТП Медиа» агрегирует более 850 телесигналов, а «Майкроимпульс» предлагает операторам и выдачу пакета на ММТС-9, и доставку в регионы по собственной технологии. Вот только оценивается этот сегмент рынка исключительно «Синтеррой Медиа» и никаких иных исследований в открытом доступе редакции «Телеспутника» обнаружить не удалось.
Скупая статистика
Это и есть главная особенность рынка наземной доставки: у него нет независимого измерителя. Ряд цифр, которым отрасль пользуется, производит участник, продающий на этом рынке услугу, — и сверить эти цифры не с чем.
Редакция обратилась к аналитикам, которые считают смежные сегменты. Ответ директора департамента ТВ и контента J'son & Partners Consulting Дмитрия Колесова оказался предельно коротким: «К сожалению, никаких отдельных исследований про этот рынок у нас нет. Поэтому ничего про адекватность оценки “Синтерры Медиа” сказать не могу». В iKS-Consulting на запрос «Телеспутника» не ответили.
Ещё один участник того же сегмента оценивает его по-своему. По словам директора медиаплатформ MSK-IX Григория Кузина его объем составил около миллиарда рублей в 2025 году без сопутствующих услуг, а рост по итогам того же года — примерно на 15% (против 1,2 млрд руб. и 7% по данным «Синтерра Медиа», соответственно). По объёму оценки близки, разница составляет около 20%, но по темпу роста расходятся вдвое, и вдобавок MSK-IX считает этот сегмент без сопутствующих услуг, то есть очерчивает его границы иначе.
Григорий Кузин объясняет расхождения так: «Точно распределить доли рынка в денежном выражении сложно, поскольку крупные участники заключают договоры на комплексные услуги». В одном пакете, поясняет он, могут продаваться и формирование телеканала, и его доставка, и обмен интернет-трафиком, а выделить из такой сделки выручку исключительно от доставки «без единой методики практически невозможно». И добавляет, что это создаёт возможности для произвольного толкования показателей и манипуляций с оценками рынка.
К любой оценке сегмента наземной доставки со стороны отдельной компании, подчёркивает он, следует относиться как к экспертному мнению заинтересованного участника рынка: «У каждой компании есть собственные данные, методика и представление о границах рынка. Это полезные источники информации, но они не заменяют независимого исследования». Оценка объема сегмента наземной доставки в РФ за 2023 год в 960 млн рублей родилась не внутри «Синтерры Медиа»: по словам Григория Кузина, это результат совместного с MSK-IX исследования в рамках проекта «Медиалогистика 2.0», и он лично участвовал в расчётах. Но дальше пути разошлись: «Последующие публикации отражают самостоятельные оценки компаний и не являются результатом совместного исследования с нашим участием». Иначе говоря, для объективной оценки динамики рынка в течение последних нескольких лет опубликованные на данный момент исследования не подходят.
А есть ли суслик
При отсутствии объективных исследований сегмента наземной доставки можно было бы попытаться оценить его, опираясь на финансовую отчетность самих участников. Но и там его в явном виде нет.
Аудированная отчётность «Синтерры Медиа» за 2025 год раскрывает выручку двумя строками: «оказание цифровых услуг» — 1 355 268 тысяч рублей и «предоставление каналов в аренду» — 147 655 тысяч. Строки «наземная доставка телесигнала» в документе нет, и к какой из двух вышеперечисленных статей дохода она относится, из отчётности не следует. Оно и понятно – детально сегментировать выручку РСБУ не обязывает, но в итоге получается, что единственный игрок, пытающийся как-то оценивать наземную доставку контента в стране не выделяет ее даже в собственных бухгалтерских данных, подписанных аудитором.
Часть недостающих в отчетности сведений раскрыл «Телеспутнику» генеральный директор «Синтерры Медиа» Григорий Урьев: «Выручка компании „Синтерра Медиа“ в области B2B-distribution приближается к 500 млн рублей в год, и мы являемся лидером рынка как по количеству охваченных регионов, подключённых операторов и телеканалов, так и по объёму выручки в этом сегменте». Из ответа становится понятно, почему общая выручка компании за 2025 год превысила весь объём сегмента доставки по ее же оценке: данное направление деятельности является лишь частью ее бизнеса. Однако, от этого не легче: ведь сопоставить приведенные 500 млн руб. с оценкой всего рынка в 1,2 млрд руб. не представляется возможным. Григорий Урьев делит сегмент доставки на contribution и distribution, а последний — на B2B и B2C, куда относит и услуги CDN. Где же пролегают границы сегмента, оценённого в 1,2 млрд рублей и что в него входит понять довольно сложно, а потому даже собственная оценка доли компании в нём остаётся величиной, которую не с чем сверить и сопоставить.
Методику оценки Григорий Урьев описывает как реконструкцию по косвенным признакам, среди которых: динамика числа телеканалов из данных журнала «Кабельщик», их распределение по средам доставки, изменение числа операторов, подключённых к ключевым агрегаторам и данные участников о средней стоимости доставки. То есть, это не более чем оценочное суждение и не стоит воспринимать его иначе.
Еще один любопытный вопрос - почему на растущем, по версии компании, рынке её собственная экономика ухудшалась? Рентабельность продаж «Синтерры Медиа» за четыре года снизилась с 35,3% до 7,4% — почти впятеро. Причём основной обвал пришёлся на последний год: ещё в 2024-м рентабельность продаж составляла 13,4%, а за 2025-й упала почти вдвое Григорий Урьев объясняет это тем, что в 2021 году значительный вклад в показатели вносил высокомаржинальный международный бизнес, «который по понятным причинам потерян», а сейчас компания в фазе активного развития, осваивает новые сегменты и несёт операционные затраты на запуск продуктов. Объяснение резонное — с оговоркой, что проверить его основываясь на финансовой отчетности нельзя ровно по той же причине отсутствия детального сегментирования выручки.
При этом на уровне чистой прибыли компания остаётся устойчивой: за 2025 год она составила 128 млн рублей против 173 млн годом ранее — то есть речь именно о марже основной деятельности, а не об убыточности бизнеса.
Не раскрывает её и головная структура «Синтерры Медиа»: на вопрос «Телеспутника» планирует ли ПАО «Ростелеком» показывать наземную доставку отдельной строкой, пресс-служба ответила, что компания «традиционно не раскрывает финансовые показатели по отдельным продуктам и сервисам, а показывает только укрупнённые данные». То есть и тут каких-либо прояснений не предвидится.
Многоэтажная доставка
Повышенный интерес редакции «Телеспутника» к имеющимся в открытом доступе исследованиям сегмента наземной доставки обусловлен не только их скупостью, но и тем, что главный «оценщик» этого рынка входит в состав крупнейшего телекоммуникационного холдинга страны, который присутствует на нескольких этажах доставки видеоконтента сразу.
В октябре 2020 года «Ростелеком» купил 100% «Синтерры Медиа». В соседнем сегменте — сетях доставки контента до зрителя — тому же «Ростелекому» принадлежит NGENIX, входящий в тройку лидеров сегмента CDN. А с конечными потребителями «Ростелеком» взаимодействует через собственный видеосервис Wink. Складывается вертикаль: транспорт телесигнала — «Синтерра Медиа», доставка до зрителя — NGENIX, последняя миля и абоненты — «Ростелеком» и Wink. То есть, компания, предлагающая услугу наземной доставки видеосигнала независимым кабельным операторам, входит в одну структуру вместе с крупнейшим федеральным игроком, который борется с кабельными операторами за абонентов.
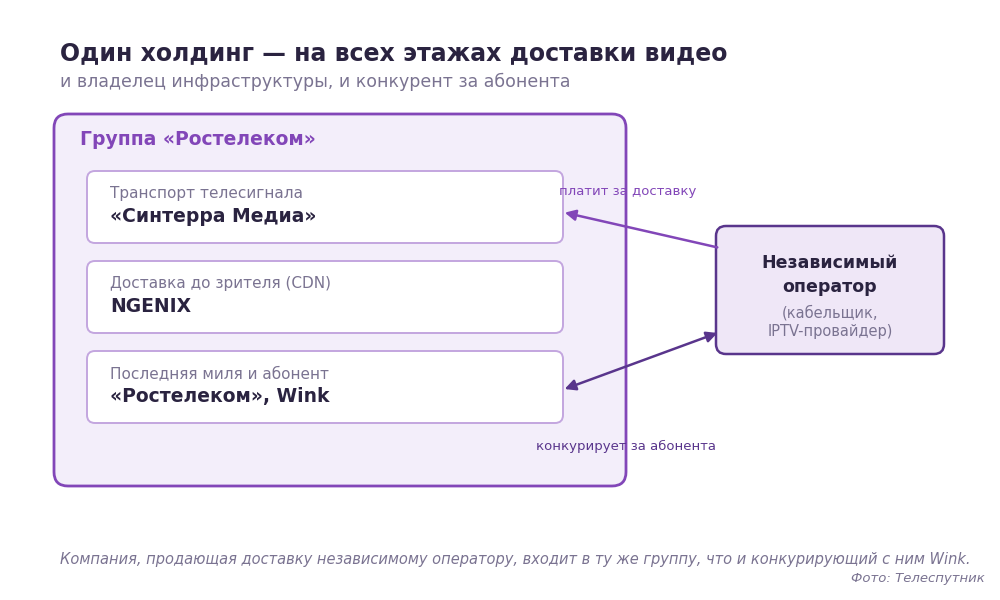
В «Синтерре Медиа» такую постановку вопроса отвергают. Григорий Урьев настаивает, что компания «не работает в сегменте B2C и не может быть конкурентом ни для Wink, ни для других онлайн-кинотеатров», а во всех компаниях группы «действуют прозрачные и рыночные условия». В качестве аргумента он приводит состав клиентов: услугами «Синтерры Медиа» пользуются крупнейшие медиахолдинги страны и компании, конкурирующие в B2C не только с Wink, но и с самим «Ростелекомом», — и это, по его мнению, «самое достоверное подтверждение» равноудалённости. Схожей аргументации придерживается и «Ростелеком»: Wink и широкополосный доступ — это B2C, «Синтерра Медиа» — B2B, а значит, конкуренции между ними нет.
Отсутствие дискриминации внутри такой вертикали может обеспечить отнюдь не декларация о «рыночных условиях», а лишь прозрачные правила доступа и рыночные цены на услуги. Но публичных данных, позволяющих сопоставить коммерческие условия «Синтерры Медиа» для аффилированных и независимых клиентов, недостаточно. И провозглашенная лояльность по отношению к клиентам не может служить подтверждением равноудалённости: у крупного вещателя может просто не быть альтернативного маршрута сопоставимого охвата.
Инфраструктура для конкурентов
В рассматриваемой вертикали четко прослеживаются те, кто платят за услугу наземной доставки — малые операторы: кабельщик в райцентре, IPTV-провайдер на три тысячи абонентов. Будущее этого слоя определяет новая реформа регулирования телекоммуникационной отрасли.
С 1 января 2024 года госпошлина за лицензию на услуги связи, требующие установки СОРМ, выросла с 7 500 до 1 млн руб. — в 133 раза. Регулятор объясняет это изменение необходимостью сократить число недобросовестных операторов и обеспечить соблюдение требований СОРМ.
Президент ассоциации «Ростелесеть» Олег Грищенко сообщил в разговоре с «Телеспутником», что видит в реформе отрасли связи, прежде всего, механизм отсева: по его словам, «большинство новых барьеров несут задачу просто отсечь большую долю малых операторов, другой разумной цели не усматривается». Экономику он иллюстрирует так: прежние отчисления в резерв универсального обслуживания составляли сначала 1,2%, затем 2% от выручки по услуге связи, а теперь вводится фиксированный сбор — «для компании с оборотом в 10 млн рублей это 10%». И ставит диагноз: уходящих с рынка местных предпринимателей, построивших сети в малых городах, федеральные операторы не заменят, потому что «никто из федеральных операторов не будет готов инвестировать в покупку тысяч операторов».
При этом сам рынок наземной доставки, по оценке Олега Грищенко, «окреп» и «выходит на уровень зрелости», хотя действующих игроков, по его словам, не так много, чтобы говорить о высоком уровне конкуренции.
Вопрос о том, поступают ли от членов ассоциации жалобы на дискриминацию со стороны федеральной холдинговой структуры, конкурирующей с небольшими операторами за абонента, Олег Грищенко оставил без ответа: «В вопросе присутствует провокация. Давайте я не буду на него отвечать». Выводы из этого ответа предлагаю читателям сделать самостоятельно.
В сухом остатке
Что мы знаем наверняка: в сегменте наземной доставки видеосигнала работают несколько игроков, один из которых присутствует сразу на нескольких этажах доставки. При этом вход на рынок связи подорожал в 133 раза и слой независимых операторов ждёт реформы с нарастающим недовольством.
Чего мы не знаем: как распределены реальные доли в сегменте наземной доставки, кто растёт, а кто не очень, и насколько реальна картина, заявленная отдельными игроками. Получается, что этот сегмент в фокусе внимания уже несколько лет подряд, но все это время отрасль смотрит на него через призму оценочного суждения одной компании и, к сожалению, может ошибочно принимать это суждение за реальные исследования.
Мнение редакции может не совпадать с мнением автора.
 (1)_6a85881c0734c.jpg)
_6a8847891a0bf.jpg)